LoanWise Calculator

Mga screenshot
Mga detalye
- Rating
- 6.00 mga review
- Bersyon
- 1.6.0.0
- Developer
- Anuoluwapo Product Limited
Pagsusuri ni Norviv
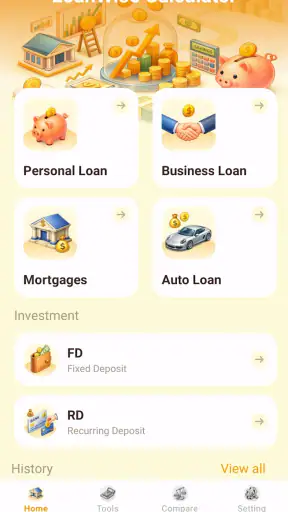
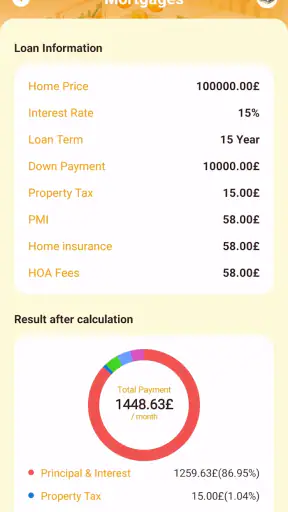
Sa unang gamit ko sa LoanWise Calculator, malinaw agad ang pangunahing layunin nito: tulungan kang gumawa ng mabilis na pagtatantiya para sa hulugan ng pautang at interes ng deposito. Isa itong libreng app sa kategoryang pampinansya, kaya mas bagay ito sa taong gustong mag-check ng mga posibleng halaga bago makipag-usap sa bangko, lending company, o savings provider. Hindi ito kapalit ng opisyal na computation, pero kapaki-pakinabang itong unang hakbang kapag gusto mong magkaroon ng sariling batayan.
Ang developer nito ay Anuoluwapo Product Limited. May average rating itong 4.0 mula sa mahigit limang daang rating, at umabot na sa higit isang milyong install. Ang ganitong pagtanggap ay nagpapakitang may praktikal na gamit ang konsepto, lalo na para sa mga taong ayaw munang magbukas ng spreadsheet o maghanap ng hiwalay na calculator sa web. Libre rin itong gamitin, at binigyan ng rating na 3+, kaya mababa ang hadlang para sa mga pamilyang sabay-sabay na nagba-budget.
Madaling basahin, pero dapat maingat sa bawat input
Ang pinakamalaking lakas ng app ay ang pagiging tuwiran. Hindi ko kailangang dumaan sa maraming paliwanag bago ko maunawaan kung para saan ito. Sa halip na malunod sa financial terminology, nakatuon ang karanasan sa dalawang karaniwang gawain: pagtantya ng EMI ng pautang at pagkalkula ng interes sa deposito. Para sa isang user na may partikular na tanong—“Magkano kaya ang hulog ko?” o “Magkano ang kikitain ng ipon ko?”—mas madaling sundan ang ganitong direksiyon kaysa sa isang pangkalahatang finance app na maraming dashboard at chart.
May halaga rin ang pagiging simple para sa mga bagong gumagamit ng financial tools. Kung hindi ka sanay sa spreadsheet formulas, hindi mo kailangang alalahanin kung aling cell ang paghahatian o imumultiply. Ang mas mahalagang gawain ay ilagay nang tama ang mga numerong hinihingi ng calculator at basahin ang resulta bilang pagtatantiya. Dito ko nakitang mahalaga ang mabagal na pag-check bago pindutin ang resulta: ang maling halaga ng principal, rate, o panahon ay maaaring magmukhang kapani-paniwala kahit mali ang pinanggalingan.
Para sa taong may malabo o mahinang paningin, nakatutulong ang limitadong saklaw ng gawain dahil mas kaunti ang kailangang hanapin sa screen. Gayunman, hindi ko itinuturing na sapat ang pagiging simple para awtomatikong masabing accessible ito sa lahat. Ang tunay na ginhawa ay nakadepende pa rin sa laki at contrast ng text, sa pagkakaayos ng mga field, at sa kung gaano kadaling makita ang resultang mahalaga sa iyo. Kung kailangan mo ng malalaking letra o partikular na screen-reader support, mabuting subukan muna ito sa iyong sariling device bago umasa rito para sa regular na financial planning.
Sa navigation, mas gusto ko ang app kapag isang tiyak na tanong lang ang sinasagot ko bawat paggamit. Halimbawa, kung ikinukumpara ko ang dalawang posibleng loan amount, mas maayos na gumawa ako ng unang computation, itala ang resulta, at saka baguhin ang isang input para sa ikalawang scenario. Hindi magandang umasa sa alaala habang paulit-ulit na nag-e-edit, lalo na kung maraming numerong kasali. Ang maliit na workflow na ito ay nakababawas sa panganib na mapagpalit ang rate, term, o halaga ng hulog.
Kapaki-pakinabang na paraan ng paggamit sa tunay na budget
Isang praktikal na sitwasyon: nagpaplano akong bumili ng appliance at may dalawang financing offer. Sa halip na tingnan lamang ang advertised monthly payment, ginagamit ko ang calculator para tantiyahin ang hulog batay sa halagang talagang uutangin at sa panahon ng pagbabayad. Pagkatapos, ikinukumpara ko ang hulog sa regular kong budget. Ang mahalagang insight dito ay hindi sapat na piliin ang pinakamababang buwanang halaga; maaaring mas mahaba ang panahon at mas malaki ang kabuuang interes. Ang app ay mahusay bilang pangunang salaan, pero ako pa rin ang kailangang magtanong tungkol sa fees, insurance, penalties, at eksaktong amortization schedule.
Mga kuwentong pinili para sa iyo

LinkedIn: Panalo sa Ugnayan at Susunod na Hakbang sa Karera

Toca Boca World: Malayang Magkuwento, Pero Hanap-Hanapin ang Susunod na Hakbang

InDrive: Sulit ang tawaran kung tugma sa biyahe at telepono

WEBTOON sa Android at iOS: Paano Binabago ng Telepono ang Gawi sa Pagbasa

Bubble Shooter - Classic Pop: Masayang Pahinga, Hindi Buhay na Pamayanan

Bakit Ang My Talking Tom Friends ay Isang Larong Hindi Mo Malilimutan
Para naman sa deposito, mas kapaki-pakinabang ang paggamit nito bilang tool sa paghahambing kaysa bilang simpleng “magkano ang tubo?” calculator. Maaari kong tingnan ang epekto ng magkaibang halaga ng panimulang deposito o panahon ng pag-iwan ng pera. Kung may dalawang savings option, mas malinaw kong nakikita kung ang mas mataas na rate ay talagang sulit kapag isinama sa lock-in period o sa pangangailangan kong ma-access ang pera. Hindi dapat ituring ang ipinapakitang interes bilang garantisadong matatanggap kung may withholding tax o ibang kondisyon ang institusyong pinipili ko.
May isa pang magandang gawi: ihiwalay ang “ideal scenario” sa “kayang bayaran.” Sa unang computation, maaari kong gamitin ang halagang gusto kong hiramin. Sa ikalawa, binabawasan ko ang loan amount hanggang ang tantiya ng hulog ay mas makatotohanan para sa budget. Sa ganitong paraan, hindi lang sinasagot ng calculator kung magkano ang hulog; tinutulungan din akong makita kung kailangan kong mag-ipon pa ng down payment o maghanap ng mas murang alternatibo.
Pag-access para sa iba’t ibang kakayahan at sitwasyon
Sa motor considerations, simple ang pangunahing kilos na kailangan: mag-tap sa field, maglagay ng numero, at basahin ang output. Maganda ito para sa user na ayaw ng kumplikadong drag controls o maraming screen transition. Pero kung nahihirapan kang tumama sa maliliit na input area, mabilis mapagod sa pagta-type, o gumagamit ng device na may touch sensitivity problem, maaaring maging mas mabagal ang proseso. Sa ganitong kaso, nakatutulong ang pag-input nang paisa-isa at pag-double-check sa bawat field bago mag-compute.
Para sa mga may panginginig ng kamay o limitadong fine motor control, hindi ko irerekomendang magmadali. Ang financial calculator ay sensitibo sa isang sobrang zero o nawawalang decimal. Mas ligtas gamitin ito sa matatag na posisyon ng telepono, may sapat na oras, at may nakahandang tala ng mga input. Kung may kasama kang tumutulong sa pag-type, maaari mong ikaw ang magbasa ng loan terms habang siya ang naglalagay ng numero, pagkatapos ay sabay ninyong suriin ang resultang lumabas.
Sa sensory context, may malinaw na pakinabang ang pagiging focused ng app. Hindi nito kailangang maging entertainment-heavy o puno ng visual distractions para maging kapaki-pakinabang. Para sa taong madaling ma-overwhelm sa maraming panel, mas madaling magtrabaho sa isang calculator na may tiyak na gawain. Sa kabilang banda, ang ganitong minimal na approach ay maaaring kulang para sa user na natututo sa pamamagitan ng visual explanation, halimbawa, amortization table, graph ng principal at interest, o step-by-step na paliwanag sa formula.
Dito pumapasok ang pinakamahalagang trade-off: mabilis ang sagot, pero maaaring hindi sapat ang paliwanag. Kung alam mo na ang ibig sabihin ng mga financial input, diretso ang proseso. Kung bago ka sa EMI o deposit interest, kailangan mong magsaliksik muna o humingi ng tulong upang malaman kung anong rate at term ang dapat ilagay. Hindi ko ito nakikitang problema para sa isang calculator, pero mahalagang malaman ito ng baguhan. Ang app ay mas mahusay sa pagproseso ng impormasyong mayroon ka kaysa sa pagtuturo kung paano basahin ang isang loan contract.
Gumagana rin ang ganitong tool sa iba’t ibang sitwasyon sa araw-araw: habang nagpaplano sa bahay, nasa tindahan at nagko-compute ng financing, o nakikipag-usap sa pamilya tungkol sa ipon. Dahil libre ito, walang kailangang bayaran bago makagawa ng paunang paghahambing. Gayunman, ang pagiging libre ay hindi dahilan para laktawan ang opisyal na dokumento. Kapag may pagkakaiba sa pagitan ng estimate at alok ng lender, ang kontrata at opisyal na disclosure ang dapat sundin.
Mga limitasyong dapat malaman bago umasa sa resulta
Ang pangunahing limitasyon ay likas sa uri ng app: isang estimate calculator ito, hindi isang loan-management system. Hindi ko ito gagamitin para subaybayan ang aktuwal kong natitirang balance, mag-record ng bayad, o magplano ng maraming utang sa iisang dashboard. Kung kailangan mo ng budget categories, reminders, transaction history, o automatic account connection, mas angkop ang isang kumpletong personal finance app.
Hindi rin sapat ang isang calculator kapag kumplikado ang loan structure. Kung may variable interest rate, irregular payment, balloon payment, advance interest, processing charge, o insurance na kasama sa hulog, maaaring hindi maipakita ng simpleng EMI estimate ang tunay na gastos. Sa ganitong sitwasyon, gagamitin ko lamang ang resulta bilang rough comparison at hihingi ako ng full repayment schedule mula sa provider. Ang pagkakaibang maliit sa screen ay maaaring maging malaking halaga kapag inulit sa maraming buwan.
May limitasyon din ang paggamit para sa deposito. Ang simpleng interest computation ay maaaring hindi sumaklaw sa compounding frequency, tax treatment, minimum balance, early withdrawal condition, o promotional rate na nagbabago pagkatapos ng isang panahon. Kaya bago ko ituring na mas maganda ang isang deposito, isinusulat ko ang rate type, term, access rules, at net amount pagkatapos ng anumang kaltas. Ang app ay tumutulong sa arithmetic; hindi nito pinapalitan ang pagbabasa ng account terms.
Kung sanay ka sa spreadsheet, maaaring mas gusto mo ang mas flexible na option. Sa spreadsheet, maaari kang gumawa ng maraming scenario, magdagdag ng fees, gumawa ng chart, at mag-save ng assumptions sa isang file. Kung paminsan-minsan lang ang pangangailangan mo, mas magaan gamitin ang LoanWise Calculator. Kung bahagi ito ng trabaho mo o regular kang gumagawa ng financial analysis, mas sulit ang mas advanced na tool dahil mas kontrolado nito ang modelong binubuo mo.
Para sa mga gumagamit ng mas lumang device, mahalagang tandaan na nangangailangan ito ng Android 9 o mas bago. Ang kasalukuyang bersyon ay 1.6.0.0, kaya dapat tiyaking tugma ang operating system bago ito hanapin bilang pangunahing calculator. Hindi ito malaking hadlang para sa maraming modernong telepono, ngunit maaaring maging mahalaga sa lumang handset na ginagamit ng nakatatandang miyembro ng pamilya. Sa ganitong kaso, maaaring mas praktikal ang calculator na gumagana na sa device o isang simpleng spreadsheet na mayroon na kayo.
Kung sino ang makikinabang at kung sino ang dapat pumili ng iba
Irerekomenda ko ito sa isang taong naghahanda pa lamang sa paghiram at gustong malaman kung pasok sa budget ang isang posibleng hulog. Maganda rin ito sa mag-asawa o magkakapamilya na kailangang mag-usap tungkol sa loan amount, at sa saver na gustong gumawa ng mabilis na paghahambing bago magbukas ng deposito. Para sa ganitong users, ang pinakamalaking pakinabang ay ang pagkakaroon ng sariling estimate bago makipag-usap sa sales representative o pumirma sa anumang dokumento.
Mas kapaki-pakinabang ito kung gagamitin mo sa isang malinaw na proseso: kunin ang eksaktong principal at rate mula sa offer, ilagay ang term nang maingat, itala ang resulta, at ulitin ang computation kapag may binagong assumption. Huwag pagsabay-sabayin ang maraming pagbabago dahil mahirap malaman kung alin ang tunay na nakaapekto sa hulog. Para sa accessibility, gumamit ng screen setting na komportable sa iyo, mag-zoom kung kailangan, at maglaan ng oras sa pag-verify ng bawat numerong inilagay.
Hindi ko ito pipiliin bilang pangunahing tool kung gusto ko ng kumpletong financial record, automated reminders, o detalyadong visual breakdown. Hindi rin ito ang unang choice para sa taong nangangailangan ng malawak na educational guidance tungkol sa interest formulas. Sa mga kasong iyon, mas mainam ang spreadsheet, budgeting app, o opisyal na calculator ng mismong financial institution—lalo na kung ang loan ay may maraming dagdag na kondisyon.
Para sa mga taong may iba’t ibang pangangailangan sa paningin, paggalaw, o pagproseso ng impormasyon, ang tamang tanong ay hindi lamang “madali ba itong gamitin?” kundi “madali ba itong gamitin nang tama?” Ang payak na workflow ay maaaring makatulong, ngunit ang kawalan ng detalyadong paliwanag ay maaaring maging hadlang sa baguhan. Kung may kasama kang gumagamit ng assistive technology, subukan ang aktuwal na input at output sa sariling telepono bago ito gawing bahagi ng regular na budget routine.
Hatol ko sa praktikal na halaga nito
Sa kabuuan, ang LoanWise Calculator ay isang diretso at libreng financial app para sa mga paunang pagtatantya ng loan EMI at deposit interest. Nagustuhan ko ang malinaw nitong saklaw dahil hindi nito pinipilit maging buong banking assistant. Para sa mabilis na “kaya ko ba ang hulog na ito?” o “alin sa dalawang deposito ang mas magandang tingnan muna?”, sapat ang ganitong uri ng tool at mas madaling lapitan kaysa sa kumplikadong finance software.
Ang pinakamahalagang payo ko ay gamitin ito bilang pangalawang boses, hindi bilang huling awtoridad. I-check ang input, ihambing ang output sa opisyal na computation, at isama sa sariling pagsusuri ang fees, taxes, penalties, at access conditions. Kapag ginawa mo iyon, nagiging mas kapaki-pakinabang ang app kaysa sa simpleng pagtingin sa isang monthly figure.
Sa aking karanasan, sulit itong panatilihin sa telepono kung madalas kang naghahambing ng pautang o nag-iisip kung paano palaguin ang deposito. Hindi ito para sa bawat user, lalo na sa nangangailangan ng advanced modeling o mas malalim na accessibility controls. Pero para sa taong naghahanap ng mabilis, madaling lapitan, at walang bayad na panimulang calculator, ang pinakamalaking halaga nito ay ang pagtulong nitong magtanong nang mas maaga at magdesisyon nang mas maingat.
Mga madalas itanong
01Ano ang LoanWise Calculator at para saan ito ginagamit?
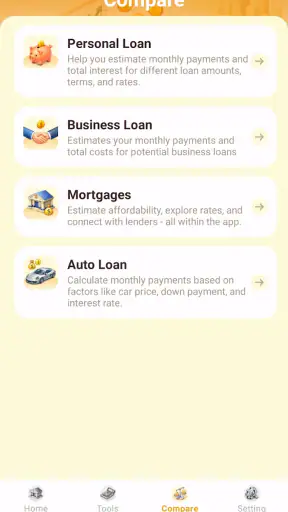
Ang LoanWise Calculator ay isang kasangkapan para sa mga taong gustong tantiyahin ang kanilang magiging bayarin sa pautang. Maaari itong gamitin upang kalkulahin ang posibleng buwanang hulog, kabuuang interes, at kabuuang halaga ng babayaran batay sa halaga ng loan, interest rate, at termino. Mainam itong gamitin bago mag-apply upang masuri kung pasok sa iyong badyet ang isang loan offer.
02Paano gamitin ang LoanWise Calculator para makuha ang buwanang hulog?
Karaniwang kailangan mong ilagay ang principal o halagang uutangin, interest rate, at haba ng panahon ng pagbabayad. Pagkatapos, awtomatikong magbibigay ang calculator ng tinatayang buwanang hulog at kabuuang repayment. Siguraduhing tama ang unit ng interest rate at termino, dahil maaaring magkaiba ang resulta kung buwanan, taun-taon, o ibang paraan ng pagkukuwenta ang ginagamit ng lender.
03Tumpak ba ang mga resulta ng LoanWise Calculator?
Ang resulta ng LoanWise Calculator ay dapat ituring na pagtatantiya lamang, hindi opisyal na loan quotation. Maaaring magkaiba ang aktuwal na bayarin dahil sa processing fee, insurance, late-payment charge, service fee, buwis, o paraan ng pagkukuwenta ng lender. Bago pumirma sa kasunduan, basahin ang buong disclosure statement at kumpirmahin sa lending institution ang eksaktong halaga ng hulog at kabuuang babayaran.
04Kailangan ba ng internet o personal na impormasyon para magamit ang app?
Para sa pangunahing pagkukuwenta, karaniwang hindi kailangang magbigay ng sensitibong impormasyon gaya ng bank account, password, o government identification number. Gayunman, maaaring mag-iba ang pangangailangan depende sa bersyon at mga feature ng app, lalo na kung may online loan comparison o application links. Iwasang ilagay ang personal o pinansyal na detalye kung hindi malinaw kung paano ito iniimbak at ginagamit.
05Maaari bang gamitin ang LoanWise Calculator sa pagpili ng pinakamagandang loan?
Makakatulong ang LoanWise Calculator sa paghahambing ng iba't ibang halaga ng utang, interest rate, at repayment term, ngunit hindi nito awtomatikong matutukoy kung alin ang pinakamainam para sa iyo. Isaalang-alang din ang mga bayarin, penalties, eligibility requirements, reputasyon ng lender, at kabuuang gastos. Huwag mangutang batay lamang sa mababang buwanang hulog; suriin kung gaano kalaki ang kabuuang halagang iyong babayaran.


